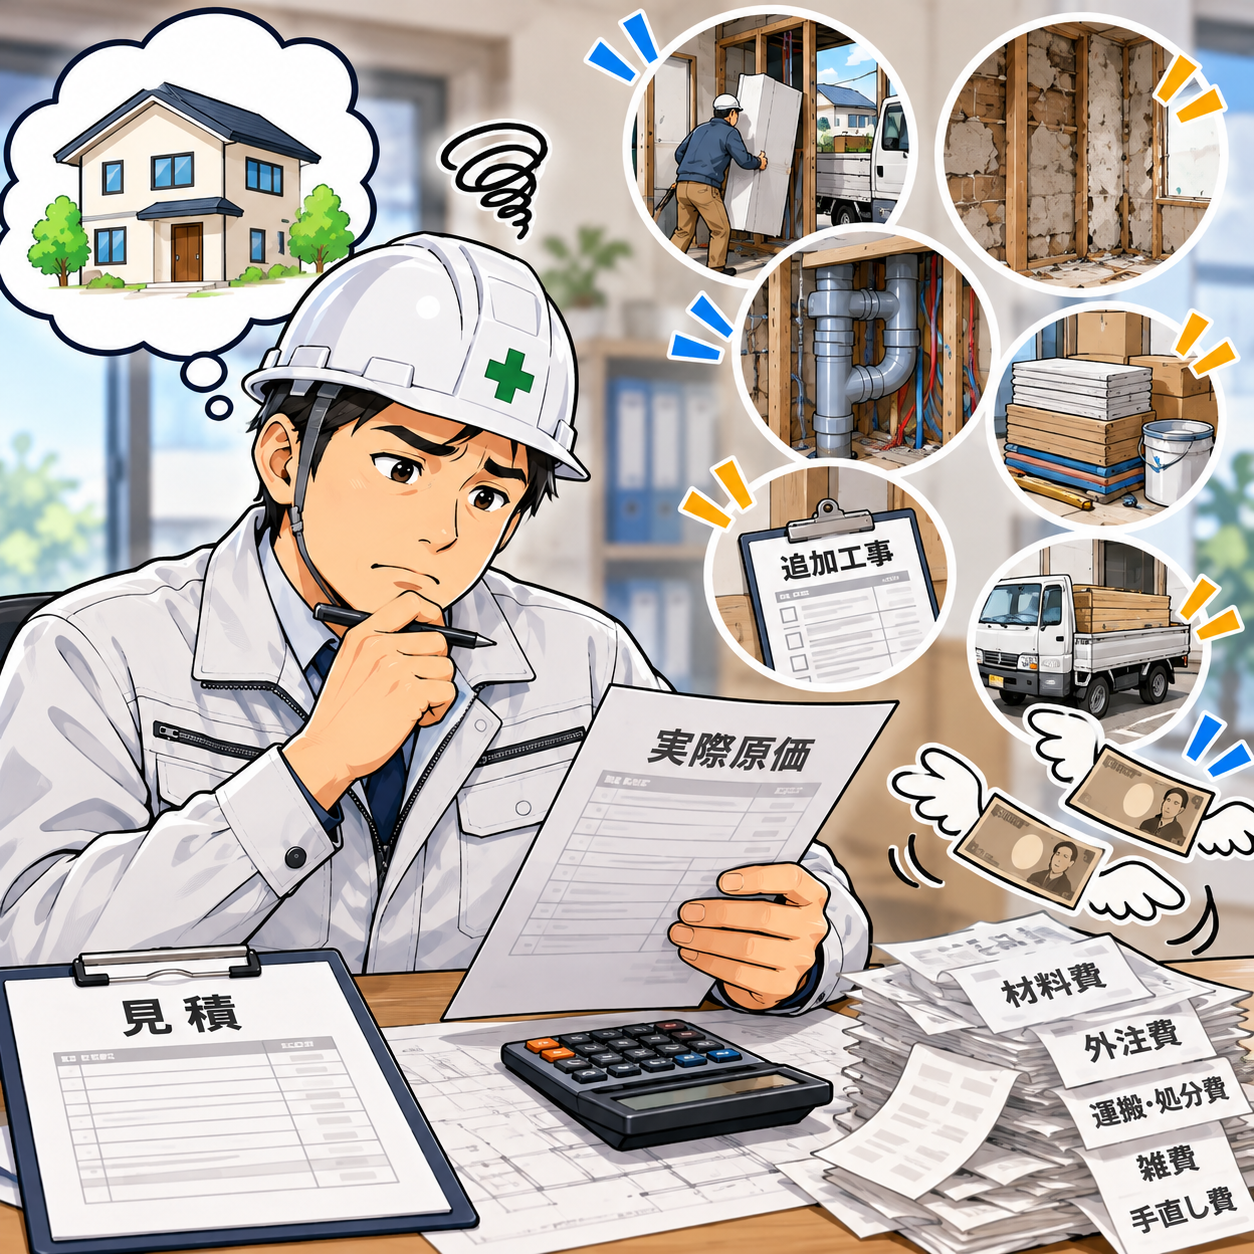
🏠工事の原価が合わない会社に共通する7つの見落とし
~見積と実際原価がズレる原因と、利益を守るための確認方法~
- はじめに
- まず確認したい|予定原価と実際原価は何が違うのか
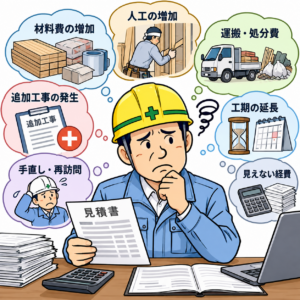
- 見落とし① 職人さんの人工を少なく見積もっている
- 見落とし② 雑費・運搬費・予備費を十分に見ていない
- 見落とし③ 工事中に増えた手間を記録していない
- 見落とし④ 外注費を単価だけで判断している
- 見落とし⑤ 追加工事と当初工事を区別していない
- 見落とし⑥ 手直しや再訪問にかかった費用を見ていない
- 見落とし⑦ 工事完了後に予定原価と実際原価を比較していない
- 工事原価が合わなかったときの確認手順
- 一人社長ほど、自分が動いた時間を意識しておきたい
- わたしのつぶやき|原価を守ることは、職人さんを安く使うことではない
- まとめ|原価が合わない原因を、次の工事に持ち込まない
- ご参考関連記事
- 最後までお読みいただき、ありがとうございました。
はじめに
「見積では利益が出るはずだったのに、工事が終わってみると原価が合わない。」
建築やリフォームの仕事をしていると、こうしたことがあります。
材料費も計算した。
職人さんの外注費も見積に入れた。
それほど大きな追加工事もなかった。
それなのに、工事完了後に原価を集計すると、予定していた利益が残っていない。
なぜ、このようなことが起きるのでしょうか。
私は建築・リフォーム業界で35年以上、営業、現場調査、積算見積、施工、現場管理、会社経営に携わってきました。
その中で大切だと感じているのは、原価が合わなかったときに、単に「利益が少なかった」で終わらせないことです。
どの工事で、何に、いくら余分にかかったのか。
その費用は、見積の段階で予測できたものなのか。
それとも、工事が始まってから発生したものなのか。
ここを確認しなければ、次の工事でも同じことを繰り返してしまいます。
特に小さな建築会社や一人親方の場合、社長自身が営業、見積、現場管理を担当することも多いと思います。
自分が動いた時間や、職人さんとの細かな打ち合わせまで含めると、見積書には表れにくい負担が少なくありません。
今回は、工事の原価が合わない会社に共通する7つの見落としと、その原因を確認するための実務的な考え方をお伝えします。
まず確認したい|予定原価と実際原価は何が違うのか
原価が合わない原因を調べる前に、二つの数字を整理しておきましょう。
予定原価とは、見積や工事計画の段階で想定していた工事費用です。
一方、実際原価とは、工事を行うために実際に発生した費用です。
例えば、次のような工事を考えてみます。
予定原価と実際原価の比較例
| 項目 | 予定原価 | 実際原価 |
|---|---|---|
| 材料費 | 300,000円 | 315,000円 |
| 外注労務費 | 450,000円 | 500,000円 |
| 運搬・養生・処分費 | 50,000円 | 65,000円 |
| その他の現場経費 | 50,000円 | 70,000円 |
| 合計 | 850,000円 | 950,000円 |
※金額は説明用の仮定です。税抜金額を想定しています。
仮に、この工事の請負金額が120万円だったとします。
予定していた粗利益は、
120万円-85万円=35万円
でした。
しかし、実際には原価が95万円かかったため、
120万円-95万円=25万円
となります。
<text strong>予定していた粗利益35万円に対して、実際の粗利益は25万円。</text>
10万円の差が発生しています。
このとき重要なのは、単に10万円利益が減ったと考えることではありません。
材料費で15,000円。
外注労務費で50,000円。
運搬・養生・処分費で15,000円。
その他の現場経費で20,000円。
どの項目で予定と実際の差が発生したのかを確認することです。
なお、実際に支払った費用と、社長自身の時間的な負担は区別して管理する必要があります。
自分の時間に管理上の単価を設定する場合も、実際の支出と二重計上しないよう注意してください。
見落とし① 職人さんの人工を少なく見積もっている
私が特に重要だと考えているのが、人工の拾い漏れです。
建築やリフォームの工事は、職人さんが実際に現場で作業することで完成します。
そのため、材料費だけでなく、何人の職人さんが何日かかるのかを考えなければなりません。
例えば、ある工事を2人工で見積もっていたとします。
ところが、実際には3人工必要になった。
この場合、1人工分の費用が予定より増えることになります。
仮に1人工を25,000円で計算していれば、それだけで25,000円の差です。
しかし、人工が増える原因は、職人さんの作業が遅いからとは限りません。
- 現場調査で施工条件を十分に確認していなかった
- 既存部分の解体に時間がかかった
- 材料の搬入に想定以上の手間が必要だった
- 下地調整の作業を見落としていた
- 他の工種との取り合いに時間がかかった
- 清掃や片付けの時間を十分に見ていなかった
こうしたことが原因になる場合もあります。
特にリフォーム工事では、新築工事と違って、既存の建物に合わせて施工する必要があります。
図面上の数量だけで人工を判断すると、現場で必要な手間を読み違えることがあります。
人工を見積もるときに考えたいこと
私は、工事に必要な作業を、できるだけ具体的に分けて考えることが大切だと思います。
例えば、建具交換工事であれば、
既存建具の撤去。
新しい建具の搬入。
枠の調整。
取付作業。
周囲の補修。
建具の開閉確認。
清掃と片付け。
このように、一連の作業を想像します。
職人さんが現場に来てから帰るまで、何をするのか。
そこまで考えることが、人工の拾い漏れを防ぐ第一歩です。
見落とし② 雑費・運搬費・予備費を十分に見ていない
材料費と外注費を計算すれば、工事原価が出る。
そう考えてしまうと、細かな費用を見落としやすくなります。
例えば、次のような費用です。
- 養生材や副資材
- 材料の運搬費
- 駐車場代
- 廃材の処分費
- 清掃や片付けに必要な費用
- 現場ごとの消耗品
- 追加の搬入や小運搬
一つひとつは大きな金額ではないかもしれません。
しかし、工事ごとに発生するものです。
そのため、私は見積を作成する段階で、雑費や予備費を原価計算に含めておくことが必要だと考えています。
ただし、予備費を入れれば、すべての問題が解決するわけではありません。
何のための予備費なのかを考える必要があります。
例えば、既存部分の状態によって多少の補修が発生する可能性がある場合と、施工範囲そのものが決まっていない場合では、対応が違います。
後者の場合は、予備費だけで処理するのではなく、工事範囲や見積条件を明確にしなければなりません。
また、予備費は想定外の費用に備えるためのものであり、施工不良による手直しを当然のように見込むものではありません。
細かな費用を最初から拾うことと、予測できない部分に備えること。
この二つを分けて考えることが大切です。
見落とし③ 工事中に増えた手間を記録していない
工事が始まると、予定していなかった作業が発生することがあります。
例えば、解体して初めて下地の傷みが分かった場合です。
そのまま施工できると思っていたところに、補修が必要になる。
職人さんと施工方法を相談する。
材料を追加手配する。
工程を調整する。
こうしたことは、リフォーム工事では起こり得ます。
問題は、その際に増えた手間を記録しているかどうかです。
「今回は仕方がない。」
そう考えて、そのまま工事を進めることもあるでしょう。
しかし、記録がなければ、工事が終わったあとに原価が増えた原因を確認できません。
変更が発生したら残しておきたい記録
| 確認項目 | 記録する内容 |
|---|---|
| 発生日 | いつ変更が発生したか |
| 発生した内容 | どの工事で何が変わったか |
| 原因 | 既存状況・仕様変更・確認不足など |
| 増えた作業 | 何人工、何時間必要になったか |
| 追加材料 | 何を追加手配したか |
| 費用負担 | 契約範囲内か、追加協議が必要か |
| 次回の改善 | 見積や段取りで何を見直すか |
難しい管理表でなくても構いません。
現場ごとに、こうした内容を残すだけでも違います。
私が大切だと考えているのは、増えた費用を責めることではなく、なぜ増えたのかを把握することです。
そして、会社の営業担当者や現場管理者も職人さんと打ち合わせを行い、施工方法や段取りを一緒に確認することが必要です。
職人さん任せにせず、元請け会社として協力する姿勢が、余計な手間を減らすことにつながります。
見落とし④ 外注費を単価だけで判断している
外注費を比較するとき、どうしても金額に目が向きます。
同じ工事なら、少しでも安い方がよい。
そう考えるのは自然なことです。
しかし、外注費は単価だけで判断できません。
例えば、同じ施工内容でも、
- 搬入条件が違う
- 施工する場所が狭い
- 他の職人さんとの工程調整が必要
- 既存部分の補修がある
- 作業を一度で終えられない
といった条件によって、必要な人工や費用は変わります。
また、安い見積を選んだとしても、後から追加費用が発生すれば、結果的に高くなることがあります。
外注費を確認するときのポイント
外注業者さんから見積をいただいたら、金額だけでなく、次の内容も確認しておきたいところです。
- 施工範囲はどこまで含まれているか
- 材料や副資材は誰が用意するか
- 搬入や養生は含まれているか
- 廃材処分は含まれているか
- 追加作業が発生した場合はどうするか
- 工期や作業条件に無理がないか
工事が始まってから、
「そこまでは見積に入っていません。」
という話になれば、元請け会社も困ります。
だからこそ、金額を比較する前に、同じ施工条件で見積もられているかを確認することが大切です。
外注費を抑えることだけを考えるのではなく、職人さんが無理なく施工できる段取りを整えることも、原価を守る仕事だと思います。
見落とし⑤ 追加工事と当初工事を区別していない
リフォーム工事では、施工中に追加工事の相談を受けることがあります。
例えば、洗面所のリフォームをしているときです。
お客様から、
「ついでに、この棚も取り替えてもらえませんか。」
と頼まれることがあります。
小さな工事であれば、その場で対応できる場合もあります。
しかし、当初の見積に入っていない作業であれば、追加の材料費や人工が発生することがあります。
ここで大切なのは、当初工事と追加工事を区別することです。
何が追加になったのか。
どのくらい費用が増えるのか。
お客様に説明し、必要な合意を得ているか。
こうした確認を曖昧にすると、工事完了後に原価だけが増えてしまうことがあります。
ただし、すべての追加作業がお客様に請求できるわけではありません。
当初の契約に含まれている作業や、施工上の不備を是正するための作業であれば、別の判断が必要です。
契約範囲内の工事なのか、新たな追加工事なのか。
この区別を工事中に明確にしておくことが重要です。
見落とし⑥ 手直しや再訪問にかかった費用を見ていない
工事完了後の手直しや再訪問も、原価が合わなくなる原因の一つです。
例えば、建具の調整です。
作業そのものは短時間で終わるかもしれません。
しかし、実際にはお客様との日程調整や現場までの移動が必要です。
自分で対応すれば、外注費の支払いは発生しないこともあります。
それでも、会社として時間を使っていることに変わりはありません。
ここで注意したいのは、施工上の不具合への対応と、契約範囲外の新たな依頼を同じように考えないことです。
必要な是正対応や保証対応は、責任を持って行わなければなりません。
一方で、追加の作業を依頼された場合には、内容に応じて費用を説明することも必要です。
手直しや再訪問を減らすためには、工事前の打ち合わせ、施工中の確認、完工時の検査を丁寧に行うことが大切です。
原価を守ることと、お客様への責任を果たすことは、対立するものではありません。
同じ手直しを繰り返さないように改善することが、結果としてお客様の安心にもつながります。
見落とし⑦ 工事完了後に予定原価と実際原価を比較していない
最後の見落としは、工事が終わったあとに原価を振り返っていないことです。
工事が完了すると、次の現場が待っています。
見積依頼が入る。
職人さんとの打ち合わせがある。
お客様から問い合わせが来る。
小さな会社ほど、日々の仕事に追われることがあります。
しかし、工事が終わったときに原価を確認しなければ、次の見積の精度は上がりません。
例えば、外注費が予定より5万円増えていたとします。
その理由が人工の拾い漏れであれば、次の見積方法を改善する必要があります。
材料費が増えたのであれば、数量の拾い方や発注方法を確認します。
運搬費が増えたのであれば、搬入条件の確認が不足していたのかもしれません。
原価が合わなかった理由によって、改善すべき仕事が違うのです。
だからこそ、工事ごとに予定原価と実際原価を比較することが必要になります。
工事原価が合わなかったときの確認手順
ここまで7つの見落としを紹介してきました。
では、実際に原価が合わなかった場合、どのように調べればよいのでしょうか。
私は、次の順番で確認すると原因を整理しやすいと考えています。
① 見積時の予定原価を確認する
まず、当初の見積で何を計算していたのかを確認します。
材料費、外注費、人工、運搬費、処分費、現場経費などです。
② 実際に発生した費用を集計する
材料の仕入れ伝票、外注業者さんの請求書、処分費などを確認します。
請求書がまだ届いていない費用についても、発生が見込まれるものは確認しておきます。
③ 予定との差額を項目ごとに出す
例えば、外注費が5万円増えていたら、その理由を調べます。
人工が増えたのか。
追加作業が発生したのか。
当初の見積に含まれていなかった作業があったのか。
④ 追加工事と手直しを区別する
お客様の追加依頼によって発生した費用と、施工上の不具合などによって発生した費用は、原因を分けて整理します。
⑤ 次の見積で改善することを決める
最後に、同じ原因を繰り返さないための改善点を決めます。
人工の拾い方を変える。
現場調査の確認項目を増やす。
外注業者さんとの見積条件を明確にする。
雑費や予備費の考え方を見直す。
このように、具体的な行動につなげることが大切です。
一人社長ほど、自分が動いた時間を意識しておきたい
一人社長の場合、営業から現場管理まで一人で担当することがあります。
そのため、自分が現場へ行って打ち合わせをしたり、材料を運んだりしても、外部への支払いが発生しないことがあります。
しかし、だからといって負担がないわけではありません。
例えば、現場への往復に1時間、職人さんとの打ち合わせに1時間かかったとします。
合計2時間です。
その時間は、別の見積を作成したり、新しいお客様の相談に対応したりすることにも使えた時間です。
もちろん、社長自身の時間をどのように原価管理へ反映するかは、会社の管理方法によって異なります。
大切なのは、実際の支出と時間的な負担を区別しながら、経営判断に生かすことです。
自分が動けば無料になるのではありません。
小さな会社だからこそ、自分の時間の使い方も意識しておきたいものです。
わたしのつぶやき|原価を守ることは、職人さんを安く使うことではない
建築やリフォームの仕事では、職人さんの力が欠かせません。
どれだけ営業が上手でも、どれだけ見積が正確でも、現場で工事を完成させるのは職人さんたちです。
私は、原価管理という言葉を聞くと、単に材料を安く仕入れたり、職人さんの単価を下げたりすることだと考えてほしくありません。
もちろん、適正な価格で発注することは大切です。
しかし、それ以上に大切なのは、職人さんが無駄なく仕事を進められるように段取りを整えることだと思います。
材料が届いていない。
前の工事が終わっていない。
施工内容が伝わっていない。
現場へ行ってから工事の条件が変わる。
こうした状態では、どれだけ腕の良い職人さんでも困ってしまいます。
元請け会社には、現場全体を見て、仕事が進みやすい環境を整える役割があります。
そして、見積を作る段階で必要な人工を考え、工事中には職人さんと相談しながら進める。
その積み重ねが、結果として無駄な原価を減らすことにつながります。
原価を守ることは、誰かに無理をさせることではありません。
私は、会社も職人さんも、そしてお客様も、納得できる仕事を続けるために必要なことだと考えています。
まとめ|原価が合わない原因を、次の工事に持ち込まない
工事の原価が合わない会社に共通する7つの見落としを紹介しました。
- 職人さんの人工を少なく見積もっている
- 雑費・運搬費・予備費を十分に見ていない
- 工事中に増えた手間を記録していない
- 外注費を単価だけで判断している
- 追加工事と当初工事を区別していない
- 手直しや再訪問にかかった費用を見ていない
- 工事完了後に予定原価と実際原価を比較していない
原価管理は、単に請求書を集めることではありません。
見積の段階で必要な費用を考え、工事中に発生した変更を把握し、完工後に予定との差を確認することです。
そのためには、営業、積算見積、発注、施工、現場管理がつながっていなければなりません。
原価が合わなかったとき、誰かを責めても問題は解決しません。
なぜ合わなかったのかを確認し、次の工事で同じことを繰り返さないこと。
私は、それが小さな建築会社にとって大切な原価管理だと考えています。
ご参考関連記事
ご参考関連記事①
【説明文】
予定原価と実際原価をどのように管理すればよいのか。材料費・外注費・工事ごとの利益を把握するための原価管理の基本を解説しています。
【記事のタイトル】
リフォーム会社の原価管理とは?利益が残る会社が実践する管理方法
【リンク先URL】
ご参考関連記事②
【説明文】
工事中の追加依頼や仕様変更を曖昧に処理すると、予定していた利益が減ることがあります。追加工事の費用と対応を整理するための記事です。
【記事のタイトル】
追加工事をそのまま飲み込む会社が苦しくなる理由|建築会社の原価管理はここで崩れやすい
【リンク先URL】
ご参考関連記事③
【説明文】
工事完了後の手直しや再訪問には、材料費だけでなく移動や段取りの負担も発生します。見落としやすい費用と、その改善方法について解説しています。
【記事のタイトル】
リフォーム工事の手直し・やり直し・再訪問が利益を消していく理由|小さな建築会社の見えにくい原価管理
【リンク先URL】
ご参考関連記事④
【説明文】
工事で利益が出ていても、会社の手元に十分なお金が残るとは限りません。利益と資金繰りの違いについて解説しています。
【記事のタイトル】
黒字のつもりでも苦しい会社がある理由|建築会社は利益とお金がズレやすい
【リンク先URL】
最後までお読みいただき、ありがとうございました。
今回の記事では、工事の原価が合わなくなる原因と、見積から完工までに確認しておきたいことをお伝えしました。
建築やリフォームの仕事では、予定どおりに進まないこともあります。
しかし、原価が増えた理由を一つずつ確認することで、次の工事に生かせることがあります。
この記事が、これから積算見積や現場管理を学ぶ方、そして日々の仕事で原価管理に悩んでいる小さな建築会社や一人親方の方々にとって、少しでも参考になればうれしく思います。
これからも、建築・リフォーム業界で学んできた経験をもとに、現場で役立つ実務の考え方を次の世代へ伝えていきたいと思います。
最後までお付き合いいただき、本当にありがとうございました。
\ 最新情報をチェック /


コメント